「家づくりを考え始めたけど、そもそも自分たちはいくら借りられるんだろう?」——土地探しや住宅会社選びよりも先に、多くの人がここでつまずきます。ネットで調べても「年収の5倍」「7倍」と情報がバラバラで、結局どれを信じていいか分からなくなった、という声もよく聞きます。この記事では、住宅ローンの借入額の考え方を、目安の数字とあわせて分かりやすく整理します。
「借りられる額」と「無理なく返せる額」は別物
住宅ローンには、金融機関の審査を通れば「借りられる額」と、生活を圧迫せずに「無理なく返せる額」の2つの基準があります。この2つを混同してしまうと、審査には通ったのに毎月の返済がきつく、旅行も外食も我慢する暮らしになってしまった、ということになりかねません。まず「借りられる額」ではなく「返せる額」から逆算して考える、という視点を持つことが何より大切です。
年収別・借入額の目安をシミュレーションしてみる
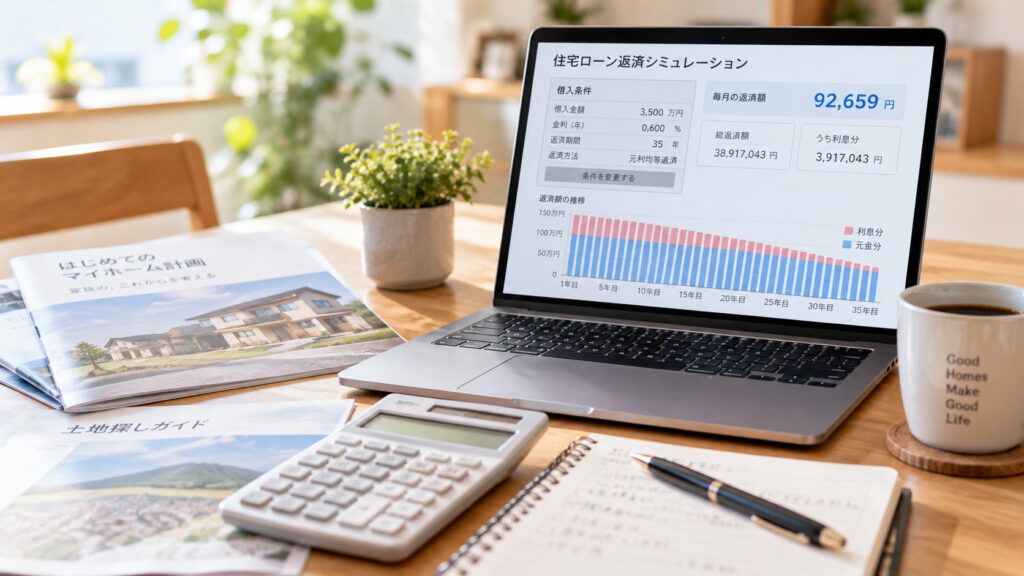
よく使われる目安のひとつが「返済負担率(年収に占める年間返済額の割合)」です。無理のないラインとされるのは、一般的に年収の20〜25%程度と言われています。あくまで目安としてですが、次のようなイメージです。
- 年収400万円の場合:年間返済額の目安は80万〜100万円程度(月々約7万〜8万円程度)
- 年収500万円の場合:年間返済額の目安は100万〜125万円程度(月々約8万〜10万円程度)
- 年収600万円の場合:年間返済額の目安は120万〜150万円程度(月々約10万〜12万円程度)
※金利や返済期間によって借入可能額は変わるため、あくまで大まかなイメージとしてご覧ください。実際の借入可能額は、金融機関ごとの審査によって異なります。
住宅ローンの審査で見られる3つのポイント
審査では、主に次のような点が見られます。
- 年収に対する返済負担率が無理のない範囲か
- 勤続年数や雇用形態(正社員・契約社員など)が安定しているか
- 他に借入(車のローン、奨学金など)がないか、あればその金額
特に見落とされがちなのが「他の借入」です。車のローンや奨学金の返済が残っていると、その分だけ住宅ローンで借りられる額が少なくなることがあります。事前に自分の借入状況を整理しておくと、後で慌てずに済みます。
固定金利と変動金利、どちらを選ぶべきか
住宅ローンには大きく分けて「固定金利型」と「変動金利型」があります。固定金利は返済額が完済まで変わらないため計画が立てやすい一方、金利水準はやや高めに設定される傾向があります。変動金利は当初の金利が低めに設定されることが多い分、将来的に金利が上昇すると返済額が増えるリスクがあります。どちらが向いているかは、家計にどれだけ余裕があるか、金利上昇時にどこまで対応できるかによって変わってくるため、一般的な情報だけで決めず、ご自身の状況に合わせて検討することが大切です。
頭金はどれくらい必要?
「頭金ゼロでも家は建てられる」と言われることもありますが、頭金を用意できると、借入額そのものを減らせるだけでなく、金利面で有利な条件が使えることもあります。一般的には物件価格の1〜2割程度を頭金として準備できると安心、と言われますが、無理に貯金を使い切ってしまうと、引っ越し費用や家具・家電の購入費用が足りなくなることもあるため、手元に残す資金とのバランスも大切です。
忘れがちな「保険」の存在
住宅ローンを組む際は、火災保険への加入がほぼ必須になるほか、多くの場合「団体信用生命保険(団信)」にも加入します。団信は、契約者に万が一のことがあった場合にローンの残債が保険金で完済される仕組みで、いわば「もしも」への備えです。どちらも毎月・毎年の負担に関わってくるため、住宅ローン本体の返済額だけでなく、保険料まで含めた「総返済コスト」で資金計画を考えることが大切です。
資金計画で後悔しないために
借入額の目安が分かっても、実際にはご家庭ごとの支出状況やライフプラン(お子さまの進学時期、車の買い替えなど)によって、無理のないラインは変わってきます。数字の目安だけで判断せず、将来の暮らし方まで含めて第三者に整理してもらうことで、「思っていたより厳しかった」という後悔を避けやすくなります。
よくある質問
Q. 頭金がなくても相談できますか?
A. はい、大丈夫です。頭金の有無に関わらず、まずは無理のない資金計画から一緒に整理できます。
Q. すでに他のローンがあっても住宅ローンは組めますか?
A. 状況によりますが、組めるケースは多くあります。まずは現在の借入状況を整理した上でご相談ください。
Q. 何歳までに借りるのがいいですか?
A. 完済時の年齢によって審査や返済期間の設定が変わってくるため、早めに検討を始めるほど選択肢が広がります。
Q. 固定金利と変動金利、どちらが多く選ばれていますか?
A. その時々の金利情勢によって傾向は変わるため、一概には言えません。ご自身のライフプランや家計の状況に合わせて、FPと一緒に検討することをおすすめします。
まとめ
住宅ローンは「借りられる額」ではなく「無理なく返せる額」から考えることが、後悔しない家づくりの第一歩です。とはいえ、ご家庭ごとに事情が違うため、目安の数字だけで判断するのは難しいもの。MUSUBASEでは、こうした資金計画についてもFPと連携しながら中立的にご相談いただけます。まずは相談予約ページから、お気軽にお問い合わせください。